Walking Pad steuerlich absetzen: Was gilt?
Redaktion Laufband Ratgeber · Stand
Dieser Artikel entstand mit Unterstützung von KI. Mehr dazu
Prüfen Sie zuerst den beruflichen Bezug
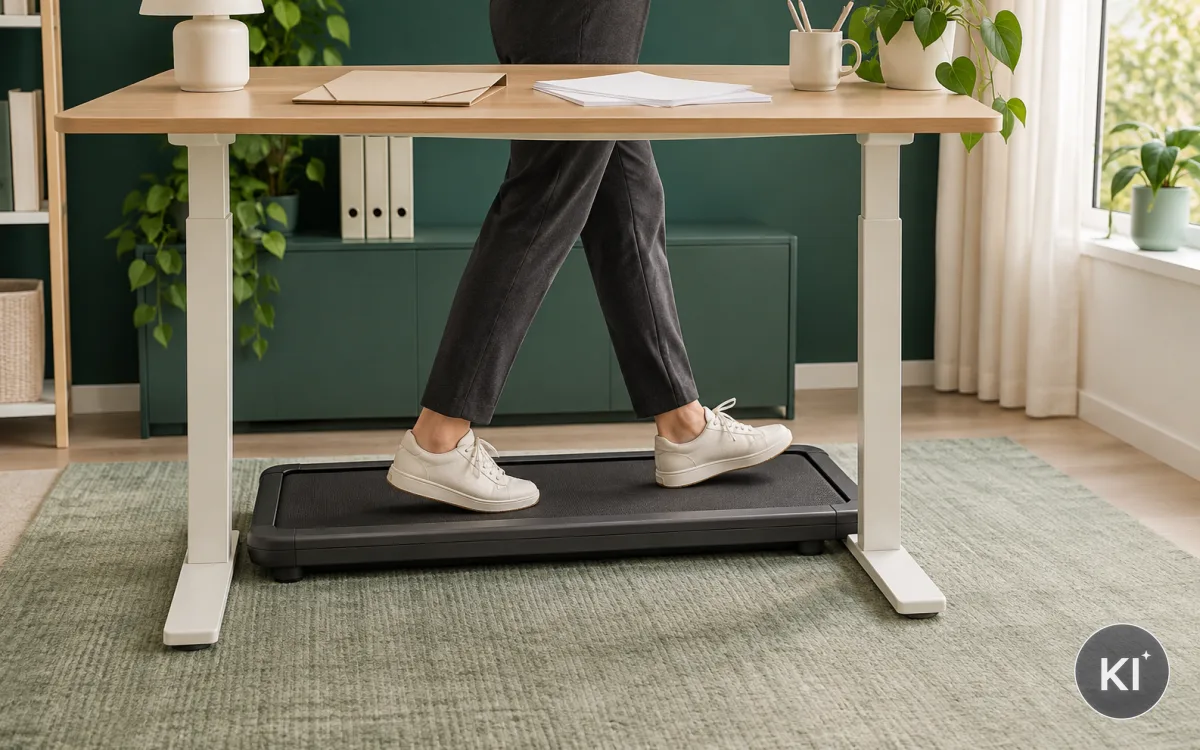
Ein Walking Pad steht oft im Arbeitszimmer oder neben einem höhenverstellbaren Tisch. Daraus folgt noch kein steuerlicher Abzug. Für Werbungskosten kommt es darauf an, ob Ausgaben der Erwerbung, Sicherung oder Erhaltung von Einnahmen dienen. Das Einkommensteuergesetz nennt Arbeitsmittel ausdrücklich als mögliche Werbungskosten. Die Einordnung beginnt daher nicht beim Gerät, sondern bei seiner Funktion in Ihrer Arbeit.
Beschreiben Sie diese Funktion für sich konkret. Nutzen Sie das Gerät während beruflicher Bildschirmarbeit? Gibt es einen festen Arbeitsplatz? Arbeiten Sie an Aufgaben, die ein langsames Gehen zulassen? Ein Zusammenhang bleibt nachvollziehbarer, wenn die Nutzung nicht nur aus einer allgemeinen privaten Bewegungsabsicht besteht. Ein Gerät, das überwiegend im Wohnzimmer für Freizeittraining bereitsteht, lässt sich anders bewerten als ein dauerhaft am Arbeitsplatz eingerichtetes Gerät.
Die Begriffe Arbeitsmittel und Werbungskosten helfen bei der Orientierung. Sie ersetzen keine Würdigung Ihres Einzelfalls. Entscheidend sind die tatsächlichen Umstände: Tätigkeit, Arbeitsplatz, Nutzungsweise und Unterlagen. Bei Selbstständigen gelten andere steuerliche Wege als bei Beschäftigten. Dieser Ratgeber erklärt keine individuelle Steuererklärung und ersetzt keine steuerliche Beratung.
Gehen Sie in dieser Reihenfolge vor:
- Tätigkeit benennen: Notieren Sie, welche beruflichen Aufgaben Sie am Gerät erledigen.
- Arbeitsplatz festhalten: Fotografieren Sie die sachliche Einrichtung ohne private Unterlagen im Bild.
- Nutzung trennen: Halten Sie berufliche und private Zeiten getrennt fest, wenn beides vorkommt.
- Belege sammeln: Bewahren Sie Rechnung, Zahlungsnachweis und Produktbeschreibung zusammen auf.
Die Dokumentation muss nicht aufwendig sein. Sie muss aber den beruflichen Einsatz verständlich machen. Eine nachträglich erfundene Erklärung hilft nicht. Führen Sie Ihre Notizen zeitnah. Wenn Zweifel bleiben, klären Sie den Fall vor der Abgabe mit einer steuerlich beratenden Person oder dem zuständigen Finanzamt.
Ordnen Sie das Walking Pad als Arbeitsmittel ein
Arbeitsmittel sind Gegenstände, die Sie für Ihre berufliche Tätigkeit einsetzen. Das Gesetz nennt Werkzeuge und typische Berufskleidung als Beispiele. Die Beispiele begrenzen den Begriff nicht. Sie zeigen aber, dass ein nachvollziehbarer Bezug zur Arbeit nötig ist. Ein Walking Pad kann daher nicht allein wegen seines Standorts am Schreibtisch als Arbeitsmittel gelten.
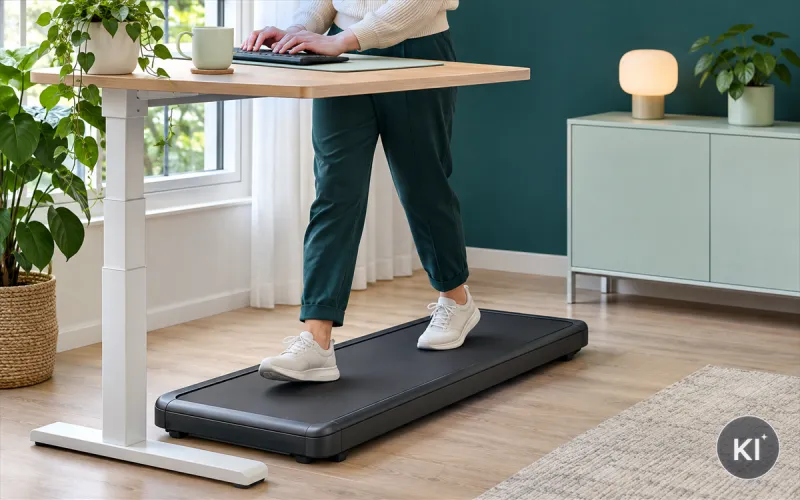
Prüfen Sie, ob der Gegenstand Ihre konkrete Arbeitsausführung unterstützt. Beim Gehen am Bildschirm steht häufig ein höhenverstellbarer Schreibtisch darüber. Die Höhe muss zu Tastatur, Bildschirm und Ihrer Arbeitsposition passen. Ohne diesen Zusammenhang bleibt ein Laufgerät leichter als privates Fitnessgerät einzuordnen. Das ist keine feste Regel. Es ist eine sachliche Frage, die Ihre Unterlagen beantworten müssen.
Für die eigene Prüfung hilft diese Gegenüberstellung:
| Frage | Hinweis für Ihre Unterlagen |
|---|---|
| Wo steht das Gerät? | Fester beruflicher Arbeitsplatz oder wechselnder Freizeitbereich? |
| Wofür läuft es? | Konkrete Arbeitsaufgaben oder private Bewegung? |
| Wer nutzt es? | Nur beruflich Tätige oder auch weitere Personen im Haushalt? |
| Welche Ausstattung gehört dazu? | Schreibtisch, Bildschirm und Kabelmanagement können den Arbeitsplatz erläutern. |
Die Tabelle liefert keine Entscheidung des Finanzamts. Sie verhindert aber, dass Sie nur mit einer pauschalen Bezeichnung argumentieren. Schreiben Sie nicht „für das Homeoffice“ auf den Beleg, wenn der berufliche Einsatz nicht weiter beschrieben ist. Halten Sie stattdessen fest, wie die Einrichtung bei der Arbeit genutzt wird.
Ein Arbeitsmittel muss nicht in jedem Moment benutzt werden. Auch ein Bildschirm oder ein Bürostuhl steht zeitweise ungenutzt da. Bei einem Walking Pad fällt jedoch die Nähe zu privater Freizeitnutzung stärker auf. Eine klare Dokumentation bekommt deshalb mehr Gewicht. Vermeiden Sie Aussagen über gesundheitliche Wirkungen. Für die steuerliche Einordnung zählt der berufliche Zusammenhang, nicht ein persönliches Trainingsziel.
Trennen Sie private und berufliche Nutzung
Viele Gegenstände haben gemischte Zwecke. Ein Walking Pad kann während einer Videokonferenz laufen und später privat genutzt werden. Diese Mischung müssen Sie weder verschweigen noch schönrechnen. Halten Sie sie ehrlich fest. Bei gemischter Nutzung kann eine steuerliche Einordnung vom Umfang und der Art des beruflichen Einsatzes abhängen. Eine pauschale Quote passt nicht zu jedem Fall.
Beginnen Sie mit einem einfachen Nutzungsprotokoll über einen aussagekräftigen Zeitraum. Tragen Sie Datum, berufliche Aufgabe, Dauer und private Nutzung getrennt ein. Notieren Sie keine vertraulichen Inhalte. „Textkorrektur am Arbeitsplatz“ oder „interne Besprechung“ genügt. Wenn die berufliche Nutzung nicht wiederkehrt, ergibt sich aus wenigen Tagen kein verlässliches Bild.
Diese Punkte machen die Aufzeichnung nutzbar:
- Zeitraum: Wählen Sie mehrere normale Arbeitswochen, keine Ausnahmephase.
- Aufgabe: Benennen Sie die Art der Arbeit statt Details aus Kundendaten.
- Dauer: Notieren Sie die tatsächliche Gehzeit, nicht die gesamte Anwesenheit am Tisch.
- Privatanteil: Vermerken Sie auch Freizeitnutzung und Nutzung durch andere Personen.
Eine private Nutzung macht einen beruflichen Bezug nicht automatisch unmöglich. Sie kann aber die Beurteilung verändern. Deshalb dürfen Sie einen privaten Anteil nicht übergehen. Eine private Trainingsroutine vor oder nach der Arbeit ist etwas anderes als das langsame Gehen während einer beruflichen Aufgabe. Das Protokoll trennt beide Situationen.
Beziehen Sie auch die Bauart ein. Ein kompaktes Gerät unter dem Tisch hat eine andere Einrichtung als ein Laufband mit Haltestange. Lesen Sie dazu Walking Pad oder Laufband: der Unterschied. Für die Steuer folgt daraus kein Automatismus. Es hilft Ihnen nur, die tatsächliche Verwendung korrekt zu beschreiben. Wenn die private Nutzung überwiegt oder offenbleibt, ist ein Abzug besonders erklärungsbedürftig.
Bewahren Sie Rechnung und Nutzungsnotizen auf
Eine Rechnung belegt Anschaffung und Betrag. Sie beweist nicht den beruflichen Einsatz. Sammeln Sie deshalb Unterlagen, die zusammen ein stimmiges Bild ergeben. Dazu gehören die Rechnung, der Zahlungsnachweis, Fotos des eingerichteten Arbeitsplatzes und kurze Nutzungsnotizen. Die Unterlagen bleiben bei Ihnen, bis eine Nachfrage kommt. Reichen Sie nichts ungefragt ein, wenn das Verfahren es nicht verlangt.
Prüfen Sie die Rechnung direkt nach dem Kauf. Name, Datum, Gegenstand und Betrag müssen lesbar sein. Fehlen Angaben, fragen Sie nach einer berichtigten Rechnung. Speichern Sie digitale Belege in einem Ordner mit einer klaren Bezeichnung. Ein Ausdruck kann sinnvoll sein, wenn Ihr Ablagesystem sonst schwer auffindbar bleibt.
Ergänzen Sie den Beleg mit einer kurzen Sachnotiz:
- Arbeitsplatz: Gerät steht unter dem Arbeitstisch, mit ausreichender Lauffläche für langsames Gehen.
- Tätigkeit: Gerät wird bei geeigneten Bildschirmaufgaben eingesetzt.
- Nutzung: berufliche und private Zeiten werden getrennt notiert.
- Änderungen: Standortwechsel, Reparaturen oder Aufgabe der Nutzung werden vermerkt.
Die Notiz muss sachlich bleiben. Schreiben Sie nur Tatsachen, die Sie belegen können. Vermeiden Sie allgemeine Aussagen wie „unverzichtbar für die Arbeit“. Sie führen nicht weiter. Ein nachvollziehbarer Ablauf ist stärker als eine Wertung. Wenn mehrere Personen im Haushalt das Gerät nutzen, gehört auch das in die Notiz. Ergänzen Sie außerdem, ob sich die Nutzung im Jahr verändert hat. Ein fester Beginn und ein klarer Endpunkt machen die Ablage überprüfbar.
Prüfen Sie zudem, ob Zubehör einen eigenen beruflichen Bezug hat. Eine Bodenschutzmatte schützt zuerst den Boden. Sie wird nicht allein dadurch zum Arbeitsmittel, dass das Gerät darauf steht. Bewerten Sie jeden Gegenstand nach seiner Funktion. Bündeln Sie nicht verschiedene Anschaffungen zu einem Posten, wenn sie unterschiedliche Zwecke haben.
Beziehen Sie Arbeitsplatz und Einrichtung ein
Das Walking Pad ist nur ein Teil des Arbeitsplatzes. Für die Einordnung zählt das Zusammenspiel aus Tisch, Bildschirm, Eingabegeräten und Raum. Ein eingerichteter Platz zeigt, ob das Gehen tatsächlich während beruflicher Aufgaben erfolgt. Lesen Sie auch Laufband unter dem Schreibtisch einrichten, um die praktische Anordnung sauber zu planen.
Ein Arbeitsplatz muss für konzentrierte Aufgaben funktionieren. Der Tisch braucht genügend Fläche für Bildschirm, Tastatur und Unterlagen. Die Höhe muss sich anpassen lassen. Der Sitz-Steh-Wechsel kann dabei Teil des Arbeitstags sein. Er macht aus einem privaten Sportgerät jedoch keine automatische berufliche Ausgabe. Die Nutzung bleibt der entscheidende Punkt.
Halten Sie bei Ihrer Dokumentation diese Merkmale fest:
- Fester Platz: Das Gerät ist einer beruflichen Arbeitsumgebung zugeordnet.
- Arbeitsmittel am Tisch: Bildschirm, Tastatur und Maus sind nutzbar angeordnet.
- Aufgaben: Sie gehen nur bei Tätigkeiten, die sich dafür eignen.
- Sicherheit: Kabel, Unterlagen und Laufbereich bleiben getrennt und sicher.
Die praktische Eignung hat eine Grenze. Beim Schreiben komplexer Texte, bei genauer Tabellenarbeit oder bei Gesprächen kann das Gehen störend sein. Dann bleibt das Gerät aus. Das ist kein Nachteil für die Dokumentation. Es zeigt, dass Sie die Nutzung realistisch erfassen. Ein lückenloser Arbeitstag auf dem Band wäre nicht glaubwürdiger als eine sachliche Aufteilung.
Berufliche Nutzung kann auch in einem Arbeitszimmer stattfinden. Der Begriff Ergonomie beschreibt die Anpassung von Arbeitsbedingungen an Menschen. Steuerlich geht es hier nicht um eine ergonomische Empfehlung. Beschreiben Sie nur die Ausstattung und ihren Bezug zur Arbeit. Für konkrete Fragen zur Arbeitssicherheit gelten andere Regeln als für Werbungskosten. Halten Sie dabei fest, welche Teile dem Arbeitsplatz dienen und welche Gegenstände nur privat im Raum stehen.
Verstehen Sie Arbeitszimmer und Tagespauschale
Ein häusliches Arbeitszimmer und die Tagespauschale für die Arbeit in der Wohnung sind steuerlich unterschiedliche Themen. Das Walking Pad ersetzt keine Voraussetzungen für einen Raumabzug. Umgekehrt entscheidet eine Tagespauschale nicht darüber, ob ein einzelnes Arbeitsmittel berücksichtigt werden kann. Prüfen Sie die Angaben daher getrennt.
Das Bundesfinanzministerium erläutert im amtlichen Lohnsteuer-Handbuch die Regeln zum häuslichen Arbeitszimmer. Dort steht auch die Jahrespauschale für Fälle, in denen das Arbeitszimmer Mittelpunkt der gesamten beruflichen oder betrieblichen Betätigung ist. Die Tagespauschale betrifft Arbeitstage in der häuslichen Wohnung unter den gesetzlichen Voraussetzungen. Für 2026 nennt das amtliche Handbuch sechs Euro je Tag und höchstens 1.260 Euro im Jahr.
Für Ihre Unterlagen ist diese Trennung wichtig:
- Arbeitszimmer: Fragen Sie nach Raum und Mittelpunkt Ihrer Tätigkeit.
- Tagespauschale: Zählen Sie passende Arbeitstage nach den gesetzlichen Voraussetzungen.
- Walking Pad: Prüfen Sie den eigenständigen beruflichen Bezug des Geräts.
- Belege: Ordnen Sie Raumkosten, Tagesangaben und Arbeitsmittel getrennt ab.
Ein Gerät im Wohnzimmer kann beruflich eingesetzt werden. Daraus wird kein häusliches Arbeitszimmer. Ein abgeschlossener Raum wird nicht allein durch ein Laufgerät zum Mittelpunkt der Tätigkeit. Diese Abgrenzungen verhindern doppelte oder unpassende Angaben. Die Homeoffice-Pauschale ist ein eigenes Stichwort im Glossar.
Nutzen Sie für aktuelle Rechtsstände ausschließlich amtliche Quellen. Steuerregeln können sich ändern. Dieser Text stellt die Regeln nicht als persönliche Handlungsempfehlung dar. Prüfen Sie vor Ihrer Erklärung die im Quellenabschnitt verlinkten Gesetzes- und Handbuchseiten oder holen Sie fachlichen Rat ein. Beachten Sie auch, dass die Tagespauschale ein Arbeitstagsthema ist. Sie dokumentiert nicht automatisch die Nutzung jedes einzelnen Gegenstands. Die Aufzeichnungen brauchen deshalb getrennte Spalten.
Klären Sie Anschaffung und zeitliche Zuordnung
Notieren Sie den Anschaffungszeitpunkt und den Beginn der beruflichen Nutzung getrennt. Beides kann zusammenfallen, muss es aber nicht. Ein Gerät kann zunächst privat stehen und später an einem beruflichen Arbeitsplatz eingesetzt werden. Ebenso kann sich ein beruflicher Einsatz wieder ändern. Diese Tatsachen gehören in Ihre Unterlagen.
Für die steuerliche Behandlung können Anschaffungskosten, Nutzungsdauer und die Art der Nutzung relevant sein. Das Einkommensteuergesetz enthält Regeln zu Absetzungen für Abnutzung. Welche Behandlung in Ihrem konkreten Fall passt, hängt jedoch von Ihren Einkunftsarten, dem beruflichen Anteil und weiteren Umständen ab. Leiten Sie aus einem Einkaufsbetrag keine eigene Regel ab.
Gehen Sie sachlich vor:
- Speichern Sie Rechnung und Zahlungsnachweis mit dem Kaufdatum.
- Notieren Sie, wann das Gerät am beruflichen Arbeitsplatz eingerichtet wurde.
- Führen Sie ab diesem Zeitpunkt eine Nutzungsaufzeichnung.
- Halten Sie spätere Änderungen der Nutzung kurz fest.
Diese Reihenfolge vermeidet rückwirkende Schätzungen. Sie müssen keine Sekundenerfassung führen. Eine nachvollziehbare, regelmäßige Notiz ist aussagekräftiger als eine späte Erinnerung. Wenn ein Gerät gemeinsam gekauft wurde oder auf mehrere Tätigkeiten entfällt, wird die Zuordnung komplexer. Dann ist individuelle Beratung sinnvoll.
Verwechseln Sie steuerliche Behandlung nicht mit dem Wert des Geräts für Ihren Arbeitsalltag. Auch ein sinnvoll eingerichteter Arbeitsplatz führt nicht automatisch zu einem Abzug. Umgekehrt genügt eine hohe Anschaffung nicht als Begründung. Entscheidend bleibt der belegbare Bezug zu den Einnahmen und die korrekte Erklärung. Eine zeitnahe Notiz verhindert, dass Kaufdatum und tatsächlicher Beginn der beruflichen Nutzung später durcheinander geraten. Bewahren Sie die Notiz bei den Belegen auf und ändern Sie sie nicht rückwirkend ohne Kennzeichnung.
Beurteilen Sie Sportgerät und Arbeitsmittel getrennt
Ein Walking Pad bewegt sich an der Grenze zwischen Arbeitsausstattung und Freizeitgerät. Diese Nähe verlangt eine besonders klare Abgrenzung. Ein Training mit sportlichem Ziel ist nicht dieselbe Nutzung wie langsames Gehen während einer beruflichen Aufgabe. Beide können mit demselben Gerät stattfinden. Für die steuerliche Frage müssen Sie die Situationen getrennt darstellen.
Das Wort „Sportgerät“ ist keine gesetzliche Sperre. Es beschreibt aber einen naheliegenden privaten Zweck. Deshalb reicht es nicht, das Gerät nur in einem Homeoffice-Raum aufzustellen. Fragen Sie sich, welche Arbeit dadurch konkret ausgeführt wird. Wenn der Bildschirm, die Eingabegeräte und der Arbeitsablauf zum Gehen passen, können Sie diesen Zusammenhang dokumentieren. Wenn Sie ausschließlich nach Feierabend laufen, spricht das für privaten Einsatz.
Folgende Abgrenzungen helfen bei einer ehrlichen Einschätzung:
- Arbeitsphase: Bildschirmarbeit bei langsamem Tempo und eingerichtetem Tisch.
- Freizeitphase: Bewegung ohne berufliche Aufgabe oder außerhalb des Arbeitsplatzes.
- Gemeinsame Nutzung: Zeiten anderer Haushaltsmitglieder getrennt erfassen.
- Umbau: Ein weggeklappter oder verstellter Arbeitsplatz kann die tatsächliche Verwendung erklären.
Ein Gerät mit höherer Tragkraft oder einer größeren Lauffläche sagt nichts über die steuerliche Einordnung aus. Technische Angaben sind Kaufkriterien. Für die Steuer zählt nicht, welche Bauart attraktiver erscheint, sondern wie sie beruflich genutzt wird. Vermeiden Sie auch hier Gesundheits- oder Leistungsversprechen. Sie gehören nicht in die steuerliche Begründung.
Diese Abgrenzung schützt vor zwei Fehlern: Sie machen einen privaten Gegenstand nicht durch eine Formulierung zum Arbeitsmittel. Und Sie übersehen keinen tatsächlichen beruflichen Einsatz, nur weil das Gerät auch privat nutzbar ist. Bei unklaren Fällen ist eine vorab geklärte Einzelfrage besser als eine riskante Pauschalannahme.
Besprechen Sie Sonderfälle vor der Erklärung
Einige Situationen verlangen mehr Prüfung als ein klarer Einzelplatz. Das gilt etwa für Selbstständige mit mehreren Einkunftsarten, für gemeinsam genutzte Räume oder für eine Kostenerstattung durch den Arbeitgeber. Auch eine private Mitbenutzung durch Partnerinnen, Partner oder andere Haushaltsmitglieder kann die Einordnung beeinflussen.
Schreiben Sie die Besonderheit auf, statt sie im Formular zu verstecken. Folgende Fragen können Sie vor einem Beratungstermin vorbereiten:
- Erstattung: Hat der Arbeitgeber einen Zuschuss gezahlt oder das Gerät überlassen?
- Mehrere Tätigkeiten: Dient der Arbeitsplatz verschiedenen beruflichen Aufgaben?
- Gemeinsamer Raum: Ist der Platz zugleich Teil eines privat genutzten Wohnbereichs?
- Nutzungswechsel: Gab es im Jahr eine deutliche Änderung zwischen Arbeit und Freizeit?
Auch bei Arbeitslosigkeit, Elternzeit, längerer Krankheit oder einem Jobwechsel können sich Nutzungszeiten verschieben. Diese Ereignisse führen nicht automatisch zu einer bestimmten Steuerfolge. Sie erklären aber, warum ein Protokoll einen anderen Verlauf zeigt. Halten Sie Daten und Tatsachen fest, nicht vermutete Rechtsfolgen.
Wenn Sie ein Gerät über Ihr Unternehmen anschaffen, unterscheiden sich Buchführung und Steuererklärung von der Arbeitnehmerveranlagung. Dieser Artikel behandelt diese Wege nicht. Holen Sie dazu fachliche Hilfe ein. Das gilt auch, wenn Sie eine Rechnung nicht nachvollziehen können oder die private Nutzung nicht sauber abgrenzen können.
Die amtlichen Quellen im Anschluss zeigen den allgemeinen Rechtsrahmen. Sie können keine Prüfung Ihres Einzelfalls ersetzen. Eine Beratungsstelle oder eine steuerliche Fachperson kann Ihre Unterlagen in den richtigen Kontext setzen. Bringen Sie Rechnung, Nutzungsnotizen und Fragen strukturiert mit. Dann lässt sich der besondere Sachverhalt klarer besprechen als mit einer bloßen Kaufbestätigung. Notieren Sie auch, welche Punkte Sie selbst nicht sicher beantworten können.
Nutzen Sie die Steuererklärung mit klarer Dokumentation
Eine geordnete Ablage spart Zeit, wenn Sie Ihre Steuererklärung vorbereiten. Legen Sie für das Walking Pad einen eigenen digitalen Ordner an. Darin liegen Rechnung, Zahlungsnachweis, Sachnotiz und Nutzungsprotokoll. Ergänzen Sie die Datei bei Änderungen. Dann müssen Sie am Jahresende keine Erinnerungen zusammensuchen.
Gehen Sie vor der Erklärung noch einmal durch die Grundfragen. Ist der berufliche Einsatz tatsächlich belegt? Haben Sie private Zeiten notiert? Passt die Darstellung zu Ihrem Arbeitsplatz? Sind Arbeitszimmer, Tagespauschale und Arbeitsmittel getrennt betrachtet? Wenn eine Antwort offen ist, klären Sie sie vor der Abgabe.
Eine kurze Abschlussliste hilft:
- Belege lesbar: Rechnung und Zahlung lassen sich zuordnen.
- Nutzung plausibel: Aufzeichnungen zeigen berufliche und private Phasen.
- Angaben getrennt: Raumkosten, Tagespauschale und Gerät werden nicht vermischt.
- Rechtsstand geprüft: Sie nutzen die aktuellen amtlichen Quellen.
Reichen Sie keine erfundenen Anteile ein. Schätzen Sie nicht aus Bequemlichkeit. Wenn die berufliche Nutzung nicht ausreichend belegt ist, ist es besser, den Punkt vorab klären zu lassen. Eine korrekte Erklärung dient Ihnen mehr als ein unsicherer Betrag.
Dieser Ratgeber kann Ihnen beim Sortieren helfen. Er gibt keine Steuerberatung und trifft keine Aussage über Ihren individuellen Abzug. Die steuerliche Würdigung liegt bei Ihnen, Ihrer Beratung oder der Finanzverwaltung. Kontrollieren Sie die Dokumentation vor dem Absenden noch einmal auf Widersprüche. Ein zusammenhängender Sachverhalt ist leichter zu prüfen als einzelne, unverbundene Dateien. Wenn eine wichtige Information fehlt, ergänzen Sie sie mit Datum und kurzer Erklärung. So bleibt auch später sichtbar, warum Sie das Gerät der beruflichen Tätigkeit zugeordnet haben. Prüfen Sie zuletzt, ob Rechnung und Aufzeichnung auf denselben Gegenstand verweisen.
Fazit: Den beruflichen Einsatz nachvollziehbar machen
Ein Walking Pad kann steuerlich nur dann als Arbeitsmittel in Betracht kommen, wenn sein beruflicher Bezug nachvollziehbar belegt ist. Der Standort im Homeoffice reicht nicht. Beschreiben Sie die konkrete Tätigkeit, die Einrichtung am Arbeitsplatz und die tatsächlichen Nutzungszeiten. Trennen Sie private Bewegung von beruflicher Bildschirmarbeit.
Bewahren Sie Rechnung, Zahlungsnachweis, Fotos der sachlichen Arbeitsplatzgestaltung und ein schlichtes Nutzungsprotokoll auf. Prüfen Sie Arbeitszimmer, Tagespauschale und Arbeitsmittel getrennt. Ein Steuerabzug folgt nicht aus der Bezeichnung des Geräts, aus seinem Preis oder aus einem persönlichen Bewegungsziel. Die Unterlagen müssen auch Monate später noch verständlich sein. Geben Sie ihnen deshalb eindeutige Dateinamen und ergänzen Sie fehlende Angaben unmittelbar.
Bei gemischter Nutzung, Erstattungen oder mehreren Tätigkeiten steigt der Prüfbedarf. Nutzen Sie dann fachliche Hilfe. Die amtlichen Quellen im nächsten Abschnitt liefern den allgemeinen Rahmen. Dieser Artikel bleibt eine allgemeine Information und keine Steuerberatung. Eine fachliche Rückfrage kostet oft weniger Zeit als die nachträgliche Erklärung unklarer Angaben. Sie behalten die Entscheidung bei sich, erhalten aber einen passenden Blick auf Ihren Fall.
Planen Sie die Prüfung nicht erst für den Abend vor der Abgabe. Legen Sie die Unterlagen schon beim Einrichten des Arbeitsplatzes ab. Ergänzen Sie das Protokoll während normaler Arbeitswochen. So entsteht eine sachliche Dokumentation ohne rückwirkende Lücken. Prüfen Sie vor der Erklärung auch, ob Ihre Angaben zum Raum, zu Arbeitstagen und zum Gerät zueinander passen. Ein Gerät am Arbeitstisch, eine private Laufzeit am Abend und ein Homeoffice-Tag sind drei verschiedene Tatsachen. Sie dürfen in der Ablage nebeneinander stehen, müssen aber nicht zu einer einzigen steuerlichen Aussage verschmolzen werden. Wenn Ihnen die Zuordnung unklar bleibt, reichen Sie keine Vermutung als Tatsache ein. Fragen Sie frühzeitig nach einer individuellen Einschätzung.
Quellen
- Einkommensteuergesetz, § 9 Werbungskosten
- Amtliches Lohnsteuer-Handbuch 2026: Werbungskosten und Arbeitsmittel
- Amtliches Lohnsteuer-Handbuch 2026: häusliches Arbeitszimmer
- Amtliches Lohnsteuer-Handbuch 2026: Jahres- und Tagespauschale
Stand der Recherche: 9. November 2026
Die 5 wichtigsten Fragen
Kann ich ein Walking Pad als Arbeitsmittel absetzen?
Das hängt vom belegbaren beruflichen Einsatz ab. Ein Standort im Homeoffice genügt nicht. Dokumentieren Sie Tätigkeit, Arbeitsplatz und private Mitbenutzung. Dieser Ratgeber ersetzt keine individuelle steuerliche Prüfung.
Reicht die Rechnung als Nachweis aus?
Die Rechnung belegt Kauf und Betrag. Ergänzen Sie sie mit Zahlungsnachweis, sachlicher Arbeitsplatznotiz und Nutzungsprotokoll. Erst die Unterlagen zusammen können den beruflichen Bezug Ihres Geräts nachvollziehbar zeigen.
Darf ich das Walking Pad privat nutzen?
Private Nutzung kann vorkommen. Halten Sie sie ehrlich getrennt von beruflichen Zeiten fest. Ob und wie eine gemischte Nutzung steuerlich berücksichtigt wird, hängt vom Einzelfall ab.
Gilt die Homeoffice-Pauschale auch für das Gerät?
Tagespauschale und Arbeitsmittel sind getrennte Themen. Die Pauschale entscheidet nicht über den beruflichen Bezug eines Walking Pads. Prüfen Sie beide Angaben anhand der aktuellen gesetzlichen Voraussetzungen.
Ist ein Walking Pad automatisch ein Sportgerät?
Es kann privat als Freizeitgerät genutzt werden. Für eine berufliche Einordnung zählt jedoch die tatsächliche Verwendung während der Arbeit. Beschreiben Sie diese Nutzung nachvollziehbar und holen Sie bei Zweifeln fachlichen Rat ein.